接案做到一半,業主忽然說成果不符合預期要求重做;或是系統上線後發現嚴重錯誤,導致對方營運停擺,甚至反過來向你求償一筆天價修復費。這類專案糾紛,對大型企業來說,有專門的法務與保險部門能居中協調;但對於只有幾個人的設計團隊或開發工作室而言,一旦遇上,往往會直接面臨拿不出現金賠償的窘境。
這就帶出了一個關鍵問題:「專業責任保險(Professional Indemnity Insurance)」是不是接案必備的護身符?其實真正的核心在於:你的專業服務一旦出錯,後續衍生的賠償金額,是否會超過工作室能承受的極限?買保險不代表可以不管服務品質,而是將少數高額、難以預測的極端風險,與日常能自主管理的經營成本有效區隔開來。
專案最怕遇到哪些狀況?這 3 種危機可能直接拖垮現金流
在決定找保險業務員之前,建議先檢視目前手邊的專案,是否隱藏著以下三種容易引發賠償糾紛的狀況:
1. 你的專業判斷直接影響客戶營收
如果交付的成果(例如:行銷策略顧問建議、客製化軟體開發、關鍵介面設計)出現瑕疵,導致客戶錯失大筆訂單或營運停擺。這類因專業疏忽造成的營業損失,索賠金額通常會遠超出當初的專案報價。
2. 合約條款中的賠償責任無限上綱
有些業主提供的制式合約,會要求「乙方需負擔所有直接與間接損失」且無賠償上限,甚至要求你保證特定的商業成效。這類條款簽下去,即使在法律上不一定百分之百成立,也會大幅增加雙方的訴訟與溝通成本。在送出報價單前,先釐清並鎖定合約的責任邊界,絕對比出事後才來找救兵更重要。
3. 工作室缺乏足夠的現金緩衝
就算最後判定不需要賠償給客戶,但過程中諮詢律師、尋找第三方鑑定、甚至重做與停工的溝通時間,全都是隱性成本。如果帳上的預備金只夠撐一兩個月,一場專案糾紛就足以逼得你四處借貸或暫停接新案。在營運初期,務必為自己保留足夠的資金彈性與安全準備金。
該不該買專業責任險?一張表快速評估風險承受度
面對接案過程中的不確定性,可以先透過以下表格快速自我檢視,釐清當下的優先處置方式。這份表格能幫助你更直觀地判斷,目前手上的案子是否已經超出了團隊的自留風險能力:
| 如果你的專案具備這項特徵… | 潛在的風險與代價 | 建議的優先應對行動 |
| 客戶高度依賴你的成果做重大決策 (如:關鍵系統開發、商業顧問) | 出錯時容易擴大成營運損失,求償金額極高 | 重新釐清服務範圍,留下明確的書面驗收與確認紀錄 |
| 合約要求負擔高額或無上限賠償 (如:需承擔所有直接與間接損失) | 發生爭議時,訴訟與和解成本極可能超過專案總價 | 協商合理的專案賠償上限(如:以報價總額為限),並請專業人士審閱 |
| 一次糾紛就會影響次月薪資或租金 (如:工作室缺乏現金預備金) | 缺乏自留風險能力,現金流極易斷裂 | 認真比較自留金額與保險方案,將極端風險轉嫁給保險公司 |
投保專業責任保險前,必問保險經紀人的 4 個細節
市面上的保險百百種,專業責任保險專門處理因專業服務疏失而產生的賠償責任。一般的辦公室財產損壞、員工職災、或是個人資料外洩,通常不在此保障範圍內。一般來說,保險公司在核保時也會檢視你的營業資格,這也是為什麼多數發展穩定的團隊,最終都會選擇設立公司行號,因為正式的商業登記往往是啟動進階財務與保險規劃的敲門磚。
不要只看保費便宜或理賠上限大就直接買,建議帶著這三項資訊去詢問保險經紀人:近一年的主要專案類型與平均案價、最常遇到的合約責任條款、預估最壞情況下的可能損失金額。並且,務必確認這 4 個核心細節:
- 通知時效:客戶提出索賠時,最晚要在幾天內通知保險公司?
- 律師費計算:訴訟防衛的律師費用,是額外給付還是會扣除理賠總額度?
- 追溯期與發現期:專案結案後幾個月才爆發的問題,是否還在承保範圍內?
- 外包責任:如果是發包夥伴出錯,是否也涵蓋在保障中?
給工作室的專案決策順序建議
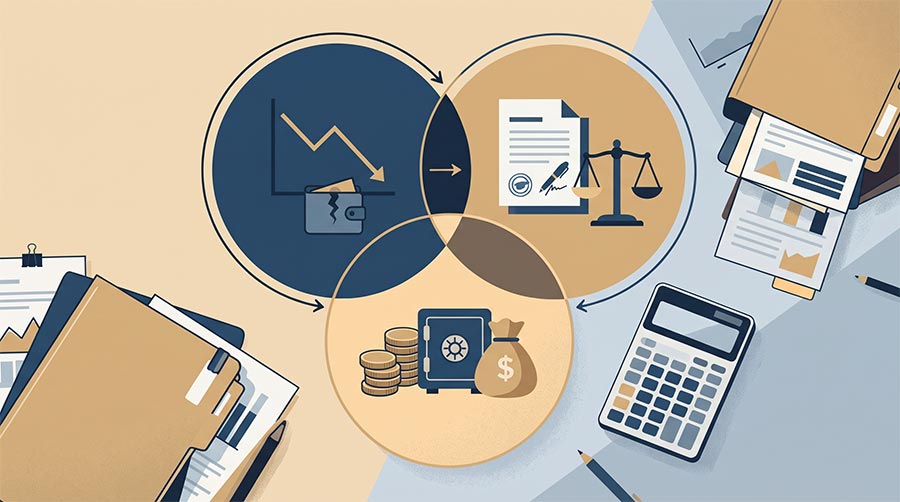
防範接案風險,保險永遠是最後一道防線。第一步,先把能自己掌控的管理做好:確實做好需求訪談、保留各版本的修改痕跡、雙方簽署驗收單、妥善備份交付物。接著,在合約中將服務範圍、客戶應備資料、修改次數、專案賠償上限用白紙黑字寫清楚。
最後一步,才是利用最壞的情境來估算專業責任保險理賠額度:萬一真的出事,補救需要花多少錢?工作室願意承擔多少虧損?剩下的財務缺口,才是需要透過保險來填補的部分。
如果目前的案件金額不大、責任劃分明確且現金流健康,先優化合約與交付流程,會比立刻買保險更有實質幫助。但如果團隊準備接手醫療、金融、公共服務等高監管產業的專案,或是客戶合約要求極度嚴苛,就不宜抱著僥倖心態。是否投保、額度與條款適用,仍應請保險經紀人或律師等專業人士依實際業務確認,本文資訊僅供風險管理參考,不構成投保或法律建議。