自己接案或經營小型工作室,每當看到手機跳出銀行入帳通知,心裡總算能稍微放鬆,甚至直覺認為這個月的業績已經達標。
但幾次經驗下來,多數人都吃過虧:客戶臨時調整需求導致交期延遲、該開的發票漏掉,甚至中途改規格得退款。這時候把存摺翻開,帳戶裡雖然有錢,卻說不出哪些是隨時可能要退還的款項,哪些才是真正能放心支配的利潤。
從實務財務角度來看,訂金在完成驗收交付前,性質上都屬於客戶暫時寄放的「預收款」(會計上的合約負債),並不是實質落袋為安的營業收入。想把這筆帳理清楚,不需要一開始就導入昂貴的 ERP 系統,關鍵在於把專案推進中的四個關鍵時間點打理扎實。
報價簽約時:清楚界定訂金功能與專案啟動時程
很多款項上的爭議,往往源自報價單上那句模糊的「確認合作後收取訂金」。
在雙方簽署報價單或合約時,務必將權利義務交代清楚:
- 訂金的具體性質: 這筆款項到底是用於保留專屬檔期、採購前期硬體素材,還是支付第一階段調研與策略的工時?
- 工作起算的時間門檻: 建議明訂「專案工作期程自訂金入帳確認無誤之次日起算」。避免合約簽妥、你已經排開時間投入人力,對方的款項卻一再拖延。
- 稅務與匯款細節: 報價必須標註「未稅」或「含稅」。若客戶是由母公司付款或委由特定個人代匯,記得請窗口在付款前提供統一編號、發票買受人抬頭以及匯款帳號末五碼,方便財務核對。
特別是剛起步的個人創業者,若正在評估個人工作室營業登記的要求與流程,在對外接案報價時,就該先弄清楚自己屬於免用統一發票的行號、還是需開立 5% 發票的公司型態,才能在報價階段把稅額算得一清二楚。
款項入帳時:分流記帳,預收款不能當成利潤花
款項一進帳,千萬別只在存摺備註寫個客戶名稱就放著不管。這筆錢進了帳戶,代表工作室有了即時的現金流,但並不代表這筆案子已經安全落袋。
建議內部建立一份專案款項追蹤表,把三種數字拆開檢視:
- 可用現金水位: 確認戶頭目前能隨時支應工作室日常營運的總額。
- 尚未履約價值: 還沒執行完畢的工作所對應的訂金份額。因為專案還在推進中,隨時可能面臨規格縮減或驗收修改,這筆資金絕不能太早拿來做大額採購或分紅。
- 代墊支出與外包成本: 幫客戶預先支付的印刷費、主機網址費用或外部技術工本費,必須獨立標註,避免誤算成自己的營業額,在申報營業稅時無端多繳稅款。
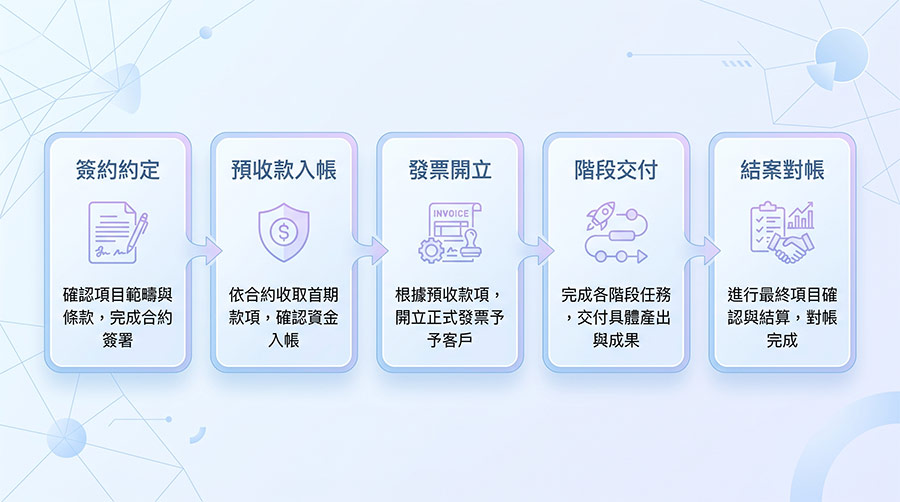
稅務核對時:對齊營業稅開立時限,每週快速四方比對
很多剛獨立創業接案的朋友常有疑問:「客戶才付三成訂金,我現在就得開發票嗎?」
依照台灣現行《加值型及非加值型營業稅法》的「營業人開立銷售憑證時限表」規定,勞務承攬業原則上以「受領報酬時」為開立憑證的時限。也就是說,只要銀行帳戶收到了客戶匯進來的訂金,該筆金額原則上就必須在當期開立統一發票交付給客戶。
為了避免每兩個月營業稅申報前夕手忙腳亂,每週花十分鐘做好「四方比對」:
- 網銀實際入帳明細(確認金額與入帳日期)
- 內部專案登記表(確認工作進度與請款期別)
- 統一發票開立存根聯或電子發票上傳紀錄
- 原始報價單或合約載明的請款條件
如果發現金額差了幾十元,通常是「跨行轉帳手續費」或是客戶財務預扣了勞務報酬所得稅,當週記錄下來,就能避免月底漏開發票或帳目不清的狀況。
如果你的事業正處於擴張階段,開始考量借址登記與租辦公室的選擇策略,更要維持好平時合約與發票往來的真實金流紀錄,這也是未來向稅捐機關證明正常營運的重要依據。
結案交付時:釐清追加減項目,完成款項認列轉換
專案交付並取得客戶的驗收確認,才是責任正式解除、將款項認列為實際營業收入的時刻。
在出具尾款請款單之前,請逐一檢查這三件事:
- 確認追加項目是否有憑有據: 執行過程中客戶額外提出的需求,是否有對應的信件或通訊軟體明確確認的追加報價?
- 規格縮減與折讓單處理: 若中途客戶縮減規格,退還或扣抵款項時,開立折讓單(銷貨折讓證明單)必須同步提供給記帳人員處理,不能只靠雙方私下匯款退費。
- 明確標註結案狀態: 在表單上清楚標明「已結清收訖」、「待收尾款(備註付款期限)」或「爭議款項待確認」,讓團隊的應收帳款缺口隨時處於可控狀態。
許多一人公司或小型團隊在了解合法借址登記與稅管查核重點時都會發現,國稅局檢視營運真實性的關鍵之一就是完整的合約、發票與收付款紀錄。專案結案資料留存越扎實,事業營運就越安全。
專案對帳檢查清單:每筆訂金需歸檔的 5 份紀錄
不論案子金額大小,只要養成習慣為每個專案歸檔這五份資料,帳目就能隨時維持在清晰狀態:
- 報價單或合約確認檔: 載明付款期數、成數、工作範圍與交付標準。
- 款項入帳憑證: 存摺交易明細、網銀匯款紀錄截圖或匯款水單。
- 發票開立紀錄: 對應當筆訂金與期款的發票號碼、金額與開立日期。
- 驗收交付證明: 雙方往來的驗收確認信件、交件簽收單或上線成果確認。
- 尾款清算結案表: 包含追加項目、折讓金額與最終實收金額的完整對帳單。